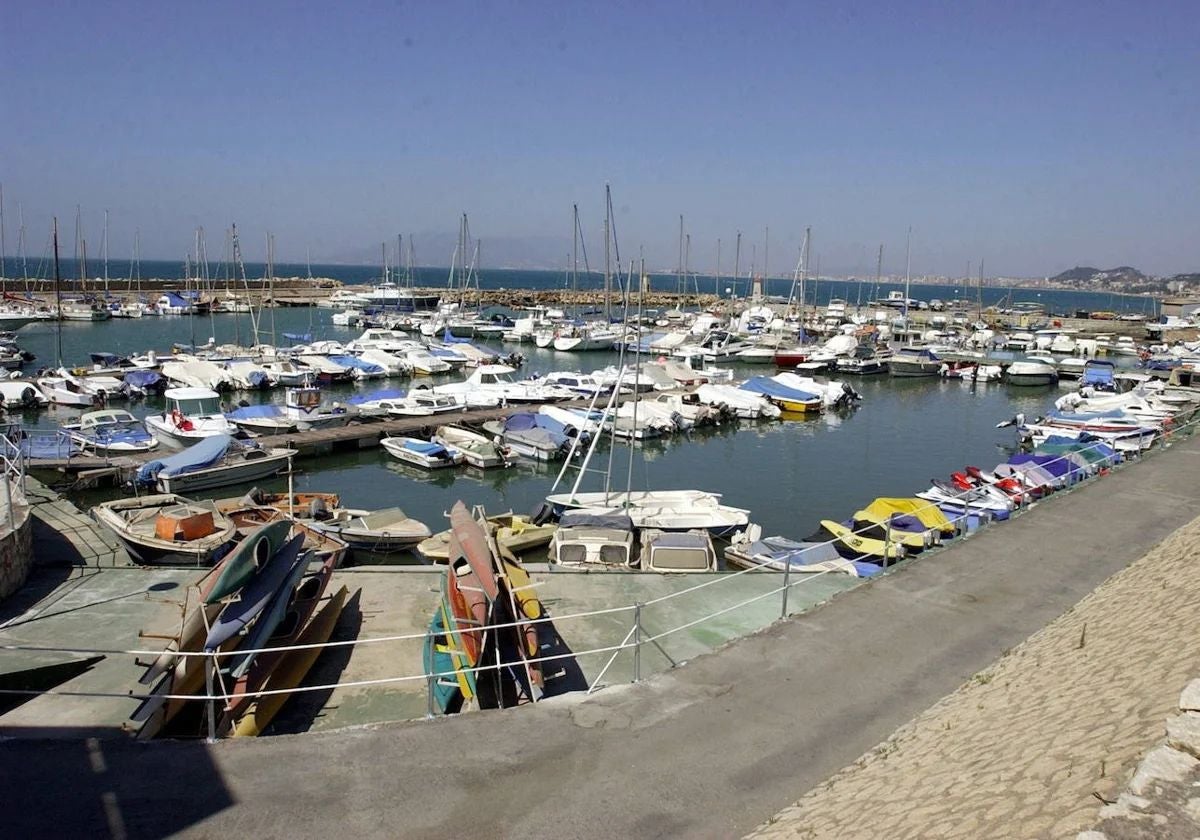
Investigación sobre la desaparición de 200.000 euros en el Real Club El Candado
El Real Club El Candado ha tomado medidas legales contra su exgerente, I. P. H., en un intento de recuperar una suma considerable de 200.000 euros que han sido reportados como desaparecidos de las finanzas del club.
De acuerdo con información revelada por SUR, el exgerente está implicado en la realización de dos transferencias de 100.000 euros cada una, dirigidas a una cuenta bancaria que no tiene relación alguna con las actividades del club.
Al percatarse de esta irregularidad, la junta directiva del club inició una investigación para identificar la titularidad de dicha cuenta. Sin embargo, se encontraron con unas iniciales que no coinciden con las de I. P. H.
Las indagaciones realizadas por este medio sugieren que los fondos podrían haber sido desviados hacia la cuenta de un familiar, quien aparentemente no estaría al tanto de la situación, y posteriormente invertidos en criptomonedas.
Se ha identificado a la empresa receptora de los 200.000 euros como Revena Capital Trading S. L., situada en Antequera, aunque opera desde Portugal a través de Revena Capital Ltd.
Un aspecto preocupante es que Revena Capital, que se promocionaba como una agencia de inversión en criptomonedas prometiendo altas rentabilidades, se encuentra bajo investigación por presunta estafa piramidal, blanqueo de capitales y organización criminal.
El bufete Aránguez Abogados ha creado una plataforma para los afectados, representando a 87 inversores que depositaron su confianza y dinero en Revena. Según Carlos Aránguez, socio fundador del despacho, «la empresa cerró hace año y medio y está todo bloqueado».
El descubrimiento de la supuesta irregularidad financiera en El Candado se originó tras una notificación de la Agencia Estatal de Administración Tributaria (AEAT), que alertó al club sobre el pago de facturas a una empresa cuyo CIF había sido revocado, lo que significaba que estaban abriendo un IVA que la sociedad no había declarado.
El club se dio cuenta de que esta sociedad era la misma que, supuestamente, utilizaba I. P. H. para facturar sus servicios profesionales, comenzando su relación laboral en 2019 bajo un contrato mercantil.
Al enterarse de que I. P. H. no estaba cumpliendo con sus obligaciones fiscales, la junta directiva tomó la decisión de suspenderlo de manera cautelar el 22 de septiembre, dándole un plazo de 72 horas para presentar la documentación necesaria y ofrecer su versión de los hechos.
Una vez finalizado este plazo, el club procedió a la destitución definitiva del gerente debido a las irregularidades fiscales y contables detectadas. Al día siguiente, el 26 de septiembre, la directiva se presentó ante los juzgados de Málaga para formalizar la denuncia correspondiente.
La semana siguiente, la junta solicitó una auditoría forense con el fin de reconstruir la contabilidad de los seis años de gestión del acusado y así evaluar el alcance de las irregularidades. Queda pendiente la revisión del último año y medio de su gestión, lo que podría afectar la cifra final.

Publicar comentario